Avrasya Ekonomik Birliği Boyalı Sacda Korunma Soruşturması Başlattı: Türk İhracatçı İçin Süre Daralıyor
Anasayfa › Blog › Demir-Çelik Haberleri › AB Türk Hasır Çeliğini Kayda Aldı: Geriye Dönük Damping Vergisi Kapısı Açıldı
Demir-Çelik Haberleri
AB Türk Hasır Çeliğini Kayda Aldı: Geriye Dönük Damping Vergisi Kapısı Açıldı
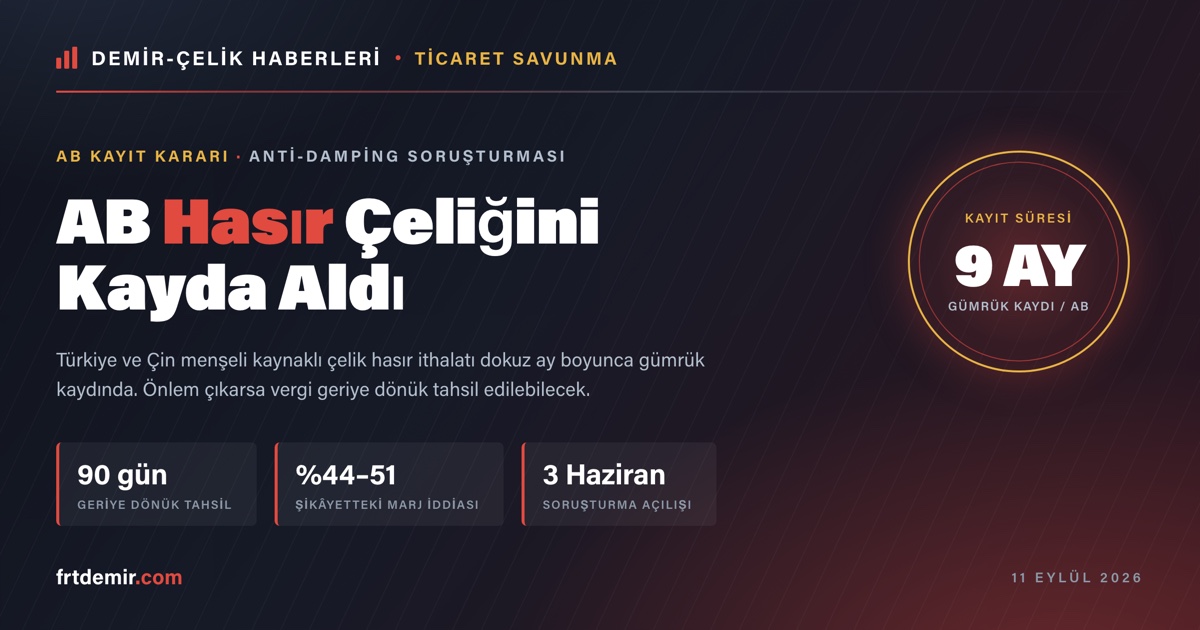
Avrupa Komisyonu, Türkiye ve Çin menşeli kaynaklı çelik hasır ithalatını gümrük kayıt sistemine aldı. 11 Eylül 2026 tarihinde AB Resmî Gazetesi'nde yayımlanan uygulama tüzüğüyle birlikte, üye ülke gümrükleri bu ürün grubundaki her sevkiyatı dokuz ay boyunca ayrı ayrı kayıt altına alacak.
Kayda alma tek başına bir vergi değil. Ancak haziranda başlayan damping soruşturması önlemle sonuçlanırsa, tahsil edilecek verginin sevkiyat tarihine kadar geriye yürütülmesini mümkün kılan hukuki zemini kuruyor. Türk hasır çeliği ve galvaniz tel ihracatçısı için bu, bugünden itibaren yapılan her satışın ileride ek maliyet doğurabileceği anlamına geliyor.
Giriş
Kaynaklı çelik hasır, inşaat sektörünün en yaygın ara ürünlerinden biri. Filmaşinden çekilen düz tellerin kesişme noktalarından nokta kaynağıyla birleştirilmesiyle üretiliyor ve döşeme, perde duvar, saha betonu ile şap uygulamalarında donatı olarak kullanılıyor. Türkiye, hem filmaşin üretim kapasitesi hem de tel çekme ve hasır üretim altyapısı sayesinde Avrupa pazarının önemli tedarikçilerinden biri konumunda.
Tam da bu konum, ürünü AB'nin ticaret savunma araçlarının hedefi hâline getirdi. Avrupa Komisyonu'nun 11 Eylül'deki kararı, Türk çelik ihracatının 2026 boyunca üst üste gelen kısıtlama dalgasına eklenen yeni bir halka.
Gelişme
Süreç, Avrupa Kaynaklı Çelik Hasır Üreticileri Birliği'nin 20 Nisan 2026'da Komisyon'a sunduğu şikâyetle başladı. Şikâyetçi birliğin, AB'deki toplam kaynaklı çelik hasır üretiminin dörtte birinden fazlasını temsil ettiği belirtiliyor. Komisyon şikâyeti incelemesinin ardından 3 Haziran 2026'da Türkiye ve Çin menşeli ithalata karşı anti-damping soruşturması açtı.
Soruşturmanın ürün kapsamı, düz tellerin kesişme noktalarından kaynaklanmasıyla üretilen ızgara, hasır, ağ ve çit ürünlerini içeriyor. Kaplamasız, çinko kaplı ya da galvanizli formlar ile rulo veya levha hâlinde sunulan ürünler kapsama giriyor. AB gümrük tarife istatistik pozisyonları şöyle:
| CN Kodu | Kapsam |
|---|---|
| 7314 20 90 | Kesişme noktalarından kaynaklı ızgara, hasır ve ağlar |
| 7314 31 00 | Çinko kaplı diğer kaynaklı hasır ve ağlar |
| 7314 39 00 | Çinko kaplı olmayan diğer kaynaklı hasır ve ağlar |
Şikâyet dosyasında yer alan ön hesaplamalara göre, Ekim 2024 – Eylül 2025 dönemi için Türkiye menşeli ürünlerde damping marjı yüzde 44 ile 51 aralığında, Çin menşeli ürünlerde ise yüzde 26 ile 73 aralığında tahmin edildi. Aynı dosyada zarar giderici düzey Türkiye için yüzde 41, Çin için yüzde 18 olarak belirtildi.
Bu rakamların niteliği önemli. Söz konusu oranlar şikâyetçi tarafın sunduğu iddia ve tahminlerdir; Komisyon'un yaptığı bir tespit değildir. Soruşturma sırasında ihracatçı firmaların sunacağı maliyet ve satış verileri, nihai marjların bu aralıkların belirgin biçimde altında çıkmasına yol açabilir. Geçmiş dosyalarda şikâyet tahminleri ile nihai vergi oranları arasında ciddi farklar oluştuğu görülmüştür.
Dosyada ayrıca Çin'e özgü bir başlık var: filmaşin hammadde piyasasında çarpıklık iddiası. Bu iddia kabul görürse, Çinli üreticiler için normal değer hesaplaması yurt içi fiyatlar yerine alternatif bir yöntemle yapılabilir. Türkiye açısından böyle bir iddia gündemde değil; Türk üreticiler için hesaplama standart yönteme göre ilerleyecek.
Uluslararası hukuk basını, aynı gün Çin menşeli çelik raf sistemlerinin de kayda alındığını aktarıyor. Bu da kararın Türkiye'ye özel bir hamle değil, Komisyon'un eş zamanlı yürüttüğü geniş bir ticaret savunma paketinin parçası olduğunu gösteriyor.
Uzman Yorumu — Gelişmenin sektör üzerindeki olası etkileri
Kayda alma kararının pratikteki ağırlığı, doğrudan maliyetten çok belirsizlik üzerinden okunmalı. AB mevzuatı uyarınca geçici önlemler soruşturma açılışından en erken 60 gün, en geç yedi ay sonra getirilebiliyor; bu süre sekiz aya kadar uzatılabiliyor. Soruşturmanın tamamının ise en geç on dört ayda sonuçlandırılması gerekiyor. 3 Haziran açılış tarihi esas alındığında, geçici vergi ihtimalinin somutlaşacağı pencere 2026 sonu ile 2027 başı arasına denk geliyor.
Kritik nokta şu: geçici önlem yürürlüğe girerse, vergi bu tarihten itibaren en fazla 90 gün geriye dönük olarak tahsil edilebiliyor ve bunun ön koşulu tam da şu anda başlatılan kayıt sistemi. Yani bugün yüklenen bir konteyner, aylar sonra geriye dönük bir vergi yükümlülüğü doğurabilir.
Bu durum ihracatçı ile Avrupalı alıcı arasındaki risk paylaşımını doğrudan etkiler. Uzun vadeli sabit fiyatlı sözleşmeler bu koşullarda tehlikeli hâle gelir. Piyasa değerlendirmelerine göre, benzer dosyalarda alıcılar genellikle iki refleks gösterir: ya sözleşmelere damping vergisi maddesi ekleyerek riski tedarikçiye yıkar, ya da riski hiç almamak için tedariki alternatif kaynaklara kaydırır. İkinci refleks, henüz hiçbir vergi yürürlüğe girmeden sipariş akışını yavaşlatabildiği için genellikle daha erken hissedilir.
Bu nedenle, sürecin ilk somut etkisinin vergi faturası değil sipariş defterindeki yavaşlama olması beklenebilir. Soruşturmaya aktif katılım gösteren, soru formlarını eksiksiz dolduran ve yerinde doğrulamaya açık olan firmaların bireysel marjlarının düşük çıkma ihtimali daha yüksektir. İşbirliği yapmayan firmalar ise genellikle en yüksek artık orana tabi tutulur.
Sektörel Etkiler
Filmaşin ve tel zinciri: Hasır çelik talebindeki olası bir gerileme, önce tel çekme tesislerini, ardından filmaşin hadde programlarını etkiler. Filmaşin kütükten üretildiği için zincirin en üst halkası olan kütük talebine de dolaylı bir baskı gelebilir.
Uzun ürün dengesi: Türkiye'nin ham çelik üretimi temmuzda yıllık bazda yüzde 7 artışla 3,4 milyon tona, yılın ilk yedi ayında ise yüzde 7,9 artışla 23,2 milyon tona ulaştı. Üretim artarken ihracat kanallarının daralması, ürünün iç piyasaya yönelmesi ve yurt içi fiyat rekabetinin sertleşmesi anlamına gelebilir.
İhracat pazarı çeşitlenmesi: Ocak-Temmuz 2026 döneminde Türkiye'nin inşaat demiri ihracatındaki büyüme yüzde 11,7'ye yavaşladı; buna karşılık Yemen, Filistin ve Peru gibi alternatif pazarlar ağırlığını korudu. Hasır çelikte de benzer bir yön değişimi, Avrupa dışı pazarlara ve Orta Doğu ile Kuzey Afrika'ya kayışı hızlandırabilir.
Üst üste binen kısıtlamalar: Yeni AB çelik korunma rejimi 1 Temmuz 2026'da yürürlüğe girdi; gümrüksüz kota hacmi yıllık 18,3 milyon tona indirildi ve kota dışı vergi yüzde 50'ye çıkarıldı. Buna 1 Ekim'de devreye girecek "eritme ve döküm" menşe kuralı ekleniyor. Hasır çelik dosyası, bu katmanların üzerine gelen üçüncü bir filtre.
İnşaat sektörü tarafı: Avrupa'daki alıcılar açısından tablo tersinden işliyor. Tedarik seçeneklerinin daralması, AB içi hasır çelik fiyatlarını yukarı çekebilir. Bu da AB'li üreticiler için marj iyileşmesi, inşaat müteahhitleri için donatı maliyetinde artış demek.
Sonuç
11 Eylül kararı, Türk çelik ihracatçısı için hemen ödenecek bir fatura getirmiyor. Getirdiği şey, önümüzdeki dokuz ay boyunca her sevkiyatın üzerinde asılı kalacak koşullu bir yükümlülük. Bu tür dosyalarda sonucu belirleyen en önemli değişken, üretici firmaların soruşturmaya ne kadar hazırlıklı ve şeffaf katıldığıdır.
İhracatçıların önceliği üç başlıkta toplanıyor: soruşturma takvimini yakından izlemek, maliyet ve satış kayıtlarını denetime hazır tutmak, Avrupa'daki sözleşmelerde vergi riskinin kime ait olduğunu net biçimde yazılı hâle getirmek. Geçici önlem penceresinin açılacağı 2026 sonu – 2027 başı dönemi, sektör için kritik eşik olacak.
Kaynaklar
- SteelRadar — "EU registers steel mesh imports from Türkiye and China", 11 Eylül 2026
- MLex — "EU registration of Chinese, Turkish steel mesh starts", 11 Eylül 2026
- EUR-Lex — Soruşturma açılış bildirimi ve ürün kapsamı
- Kallanish — "EU launches AD probe into welded steel mesh imports", Haziran 2026
- Avrupa Komisyonu — Ticaret Genel Müdürlüğü, AB çelik korunma önlemi bilgi notu
- Türkiye Çelik Üreticileri Derneği (TÇÜD) — Temmuz 2026 ham çelik üretim verileri
- SteelOrbis — Ocak-Temmuz 2026 inşaat demiri ihracat verileri
Editör Notu: Bu içerik, birden fazla güvenilir ulusal ve uluslararası kaynağın karşılaştırmalı analizi sonucunda hazırlanmış özgün bir sektörel değerlendirme olup yalnızca bilgilendirme amacı taşımaktadır.
Bu ürünlerden mi lazım?
Hızlı Teklif Al
İlgili Yazılar
IREPAS Belgrad Toplantısı: Küresel Çelik Döngüsü Bölgelere Ayrışıyor, Türk Uzun Ürün İhracatçısı Ne Yapmalı?
ArcelorMittal Ukrayna'daki Kryvyi Rih Tesisini Süresiz Durdurdu: Avrupa Çelik Arzında Yeni Boşluk
Küresel Çelik Üretimi Ağustos'ta %1,2 Geriledi: Türkiye 8 Ayda Büyüdü Ama Ağustos'ta Freni Hissetti