Avrasya Ekonomik Birliği Boyalı Sacda Korunma Soruşturması Başlattı: Türk İhracatçı İçin Süre Daralıyor
Anasayfa › Blog › Demir-Çelik Haberleri › Demir Cevheri Yedi Hafta Sonra 100 Doları Aştı: Çin'in 360 Milyar Yuanlık Hamlesi Piyasayı Nasıl Çevirdi?
Demir-Çelik Haberleri
Demir Cevheri Yedi Hafta Sonra 100 Doları Aştı: Çin'in 360 Milyar Yuanlık Hamlesi Piyasayı Nasıl Çevirdi?
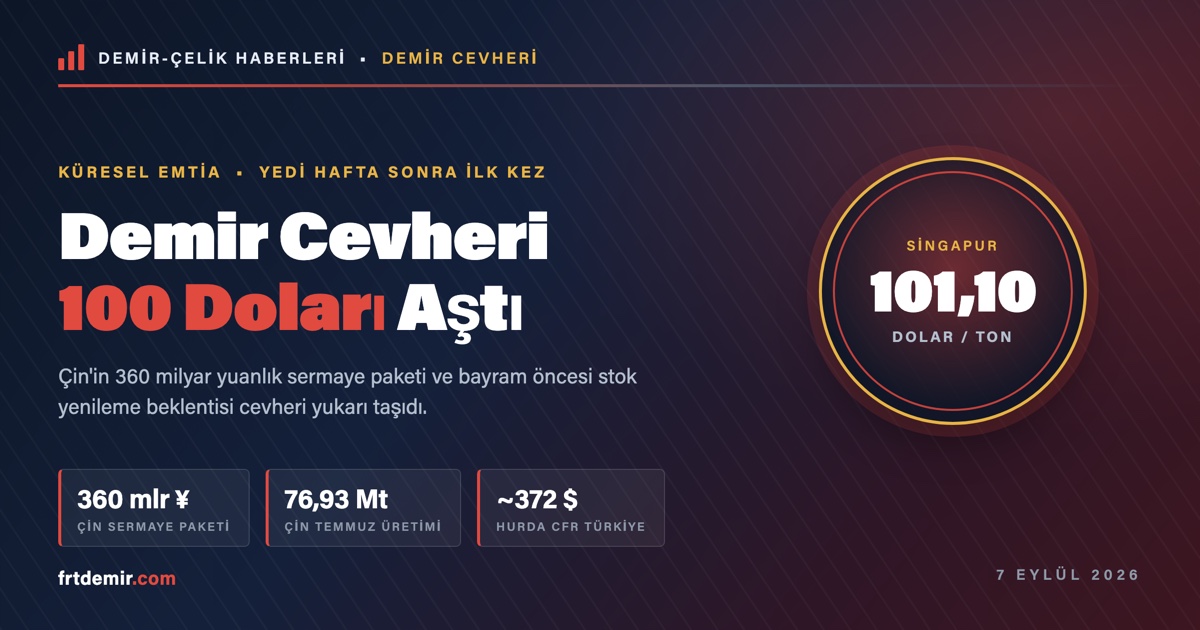
Demir cevheri, 7 Eylül 2026 Pazartesi günü Singapur borsasında gün içinde yüzde 1,6 artışla 101,10 dolar/ton seviyesine kadar çıkarak yedi hafta sonra ilk kez 100 dolar eşiğinin üzerine geçti. Bu, 2 Temmuz'dan bu yana görülen en yüksek gün içi seviye anlamına geliyor.
Yükselişin hemen öncesinde Çin, sekiz kamu finans kuruluşu için toplam 360 milyar yuan (yaklaşık 53,6 milyar dolar) tutarında bir sermaye tazeleme programını duyurdu. Hurda tabanlı elektrik ark ocağı (EAO) yapısıyla çalışan Türk çelik sektörü için demir cevheri doğrudan bir girdi olmasa da, küresel maliyet tabanını ve rakip kütük fiyatlarını belirlemesi bakımından yakından izlenmesi gereken bir gösterge.
Giriş
Demir cevheri, Haziran ayından bu yana yaklaşık 93-100 dolar bandında sıkışmış, Nisan ayında kısa süreliğine 108 doların üzerine çıktıktan sonra dar bir aralıkta hareket etmişti. Trading Economics verilerine göre 4 Eylül 2026'da 99,57 dolar/ton seviyesinde kapanan cevher, aylık bazda yaklaşık yüzde 6 değer kazanmış, ancak yıllık bazda hâlâ yüzde 4,7 civarında geride bulunuyordu.
frtdemir.com olarak Temmuz ayında ele aldığımız tablo, arz tarafındaki sıkışmaya rağmen fiyatların neden zayıf kaldığı sorusu etrafında şekilleniyordu. Eylül'ün ilk haftasında bu denklemin talep ve finansal koşullar tarafı değişti; fiyatı yukarı iten unsur arz kesintisi değil, Çin'e dair beklentilerin yeniden fiyatlanması oldu.
Gelişme
Piyasa kaynaklarına göre 100 dolar eşiğinin aşılmasında üç ana etken öne çıkıyor:
- Pozisyon değişimi: Yatırımcıların kok kömürü lehine kurdukları pozisyonları kapatarak demir cevherine dönmesi, teknik olarak fiyatı destekledi.
- Bayram öncesi stok yenileme: Çin'de sonbahar tatil dönemi öncesinde çelik üreticilerinin hammadde stoklarını tazelemesi bekleniyor. Eylül, Çin'de kış öncesi inşaat sezonunun hızlandığı geleneksel dönem olarak biliniyor.
- Yüksek navlun maliyetleri: Deniz taşımacılığındaki maliyet artışı, CFR bazlı fiyatları yukarı çeken ek bir unsur olarak öne çıkıyor.
Yuan cinsinden işlem gören Dalian kontratları da yüzde 1,8'e varan artışla 720 yuan/ton bandının üzerine çıktı. Böylece hem Singapur hem de Çin iç piyasa kontratlarında aynı yönlü bir hareket gözlendi.
Çin'den 360 milyar yuanlık sermaye tazeleme paketi
Fiyat hareketiyle aynı güne denk gelen ikinci gelişme, Çin Maliye Bakanlığı'nın kamu bankaları ve sigorta şirketlerine yönelik sermaye desteği oldu. Açıklanan verilere göre sekiz kamu finans kuruluşu toplamda 360 milyar yuana (yaklaşık 53,6 milyar dolar / 46 milyar euro) kadar sermaye artırım planı duyurdu. Paketin öne çıkan başlıkları şöyle:
- Tutarın yaklaşık 290 milyar yuanlık bölümü bankalara ayrıldı; amaç kredi verme kapasitesinin korunması olarak tanımlanıyor.
- Agricultural Bank of China 160 milyar yuana, ICBC ise 100 milyar yuana kadar A-grubu hisse ihracı planlıyor.
- Maliye Bakanlığı, enjeksiyonun yüzde 80'inden fazlasını 300 milyar yuanlık özel hazine tahvili ihracıyla finanse edecek.
- Programda ilk kez sigorta şirketleri de yer alıyor; bu, finansal sistemdeki baskının bankacılık dışına yayıldığına dair bir sinyal olarak okunuyor.
Talep tarafındaki zayıflık sürüyor
Buna karşılık Çin'in fiziki çelik talebine ilişkin veriler hâlâ zayıf bir tablo çiziyor. Temmuz ayında Çin'in ham çelik üretimi yıllık bazda yüzde 3,6 gerileyerek 76,93 milyon tona indi; bu, 2017'den bu yana kaydedilen en düşük Temmuz üretimi oldu. Ocak-Temmuz döneminde kümülatif üretim yüzde 3,1 azalışla yaklaşık 577 milyon ton seviyesinde gerçekleşti.
Üretim düşerken ithalatın güçlü kalması dikkat çekici: Çin, 2026'nın ilk yedi ayında yıllık yüzde 6 artışla 736,84 milyon ton demir cevheri ithal etti. Ağustos ithalatının ise piyasa tahminlerine göre 111 milyon ton civarında gerçekleştiği belirtiliyor. Üretim ve ithalat arasındaki bu ayrışma, alımların bir bölümünün tüketimden çok stok tazelemeye yöneldiğine işaret ediyor.
Uzman Yorumu — Gelişmenin sektör üzerindeki olası etkileri
Demir cevherindeki bu hareketin kalıcı bir trend dönüşü mü, yoksa teknik ve mevsimsel etkenlerin ürettiği geçici bir sıçrama mı olduğu şu aşamada net değil. Fiyatı yukarı taşıyan üç unsurun da — pozisyon kapatma, bayram öncesi stoklama ve navlun — doğası gereği geçici olduğunu görmek gerekiyor. Buna karşılık üretim tarafındaki zayıflık yapısal: Çin'de konut sektörünün toparlanmadığı, kapasite fazlasının sürdüğü bir ortamda talebin kalıcı biçimde güçlenmesi zor görünüyor.
Sermaye enjeksiyonunun çelik talebine etkisi ise dolaylı ve gecikmeli olacaktır. Paket, doğrudan bir altyapı veya konut teşviki değil; bankaların sermaye yeterliliğini güçlendirerek kredi kanalını açık tutmayı hedefliyor. Çelik yoğun projelere dönüşmesi için kredinin talep tarafında karşılık bulması gerekiyor ki mevcut konut verileri bu konuda temkinli olmayı gerektiriyor. Yine de piyasanın bu hamleyi "Pekin destekten vazgeçmiyor" mesajı olarak okuduğu ve fiyatlamanın bu beklenti üzerinden şekillendiği söylenebilir.
Türkiye açısından kritik nokta şu: Demir cevheri fiyatı, Türk üreticisinin doğrudan maliyet kalemi değil — ancak entegre tesis maliyet tabanını, dolayısıyla Çin ve BDT menşeli kütük ile sıcak sacın ihracat fiyat tabanını belirliyor. Cevherin yükselmesi, ithal kütüğün ucuzlama alanını daraltarak Türk uzun ürün üreticisi için rekabet baskısını görece hafifletebilir. Tersi durumda, yani cevherin yeniden 90'lı seviyelere gerilemesi hâlinde düşük fiyatlı ithalat baskısı yeniden sertleşir.
Sektörel Etkiler
Hurda ve maliyet tarafı
Türkiye'de ithal hurda piyasası Eylül'e güçlü bir seyirle girdi; 4 Eylül itibarıyla derin deniz ithal hurda fiyatlarının yeni bağlantılarla birlikte yükselişini sürdürdüğü bildiriliyor. Ağustos başında HMS I/II 80:20 için CFR Türkiye referansı yaklaşık 372 dolar/ton bandında seyrediyordu. Cevher ve hurdanın aynı anda güçlenmesi, EAO maliyet tabanının yukarı kaydığı anlamına geliyor — bu da nihai ürün fiyatlarında aşağı yönlü esnekliği azaltan bir faktör.
İnşaat demiri ve uzun ürün
Piyasa değerlendirmelerine göre Ağustos sonunda Türkiye'de iç piyasa inşaat demiri fiyatları KDV hariç yaklaşık 585 dolar/ton EXW seviyesine kadar yükseldi. Ancak hurda fiyatlarındaki yatay seyir ve yurt içi tüccar ile müteahhitlerin maliyet kısıtları, kısa vadede daha fazla artışı sınırlayan unsurlar olarak öne çıkıyor. Türkiye'nin inşaat demiri ihracatındaki büyüme de Ocak-Temmuz 2026 döneminde yüzde 11,7 seviyesine ivme kaybederek gerilemiş durumda.
Yassı ürün ve HRC
Yassı tarafta tablo daha zorlu: Türkiye'nin sıcak rulo sac (HRC) ihracatı Ocak-Temmuz 2026'da yüzde 15,0 geriledi. Cevher kaynaklı maliyet artışı entegre üreticilerin fiyat tabanını yukarı çekerse, bu Türk yassı ürün ihracatçısı için rekabet açısından görece olumlu; ancak talep zayıflığı sürdüğü sürece maliyet artışının fiyata yansıtılması kolay olmayacak. Avrupa tarafında ArcelorMittal'in 1 Eylül itibarıyla uzun ürün fiyatlarını ton başına 20 euro artırması, üreticilerin fiyat savunması yapma eğiliminde olduğunu gösteriyor.
İç talep: inşaat ve otomotiv
Yurt içinde çelik tüketen ana sektörlerdeki görünüm karışık. Türkiye'de otomotiv satışları Ocak-Ağustos döneminde yüzde 11,9 azaldı; bu, yassı ürün iç talebi açısından baskı unsuru. Metal üreticilerinin yurt içi satış fiyatlarını Ağustos'ta Temmuz'a kıyasla yüzde 1,94 artırdığı bildirilse de, bu artışın maliyet aktarımı mı yoksa gerçek talep gücü mü olduğu önümüzdeki haftalarda netleşecek.
Sonuç
Demir cevherinin 100 dolar eşiğini aşması, küresel çelik zincirinde psikolojik bir dönüm noktası; ancak arkasındaki dinamikler henüz kalıcı bir talep toparlanmasına işaret etmiyor. Çin'in 360 milyar yuanlık sermaye hamlesi, Pekin'in ekonomiyi desteklemeye devam edeceği mesajını verse de çelik talebine etkisi dolaylı ve zamana yayılı olacak. Çin'in Temmuz'da 2017'den bu yana en düşük Temmuz üretimini kaydetmesi, bu ihtiyatın temel gerekçesi.
Türk çelik sektörü açısından izlenmesi gereken üç başlık öne çıkıyor: (1) Bayram sonrası Çin talebinin gerçekten canlanıp canlanmadığı, (2) ithal hurdadaki yükselişin Eylül boyunca sürüp sürmeyeceği ve (3) maliyet artışının inşaat demiri ile HRC fiyatlarına ne ölçüde yansıtılabileceği. Cevherdeki yükselişin ithal kütük baskısını hafifletmesi kısa vadede uzun ürün üreticisi için olumlu okunabilir; ancak alıcı tarafındaki fiyat direnci, marjların ne kadar korunabileceğini belirleyecek.
Kaynaklar
- Bloomberg — Iron Ore Tops $100 on Position Unwinds and China Buying Hopes (7 Eylül 2026)
- Trading Economics — Demir Cevheri fiyat verileri
- SteelRadar — Küresel demir ve çelik fiyatları ve haberleri
- Euronews — China injects over €45 billion into state banks and insurers (7 Eylül 2026)
- CNBC — China's finance-industry capital injections (7 Eylül 2026)
- World Steel Association — Temmuz 2026 ham çelik üretimi
- SteelOrbis — Türkiye çelik piyasası haber ve analizleri
- SteelOrbis — Hurda piyasası fiyat ve analizleri
Editör Notu: Bu içerik, birden fazla güvenilir ulusal ve uluslararası kaynağın karşılaştırmalı analizi sonucunda hazırlanmış özgün bir sektörel değerlendirme olup yalnızca bilgilendirme amacı taşımaktadır.
Bu ürünlerden mi lazım?
Hızlı Teklif Al
İlgili Yazılar
IREPAS Belgrad Toplantısı: Küresel Çelik Döngüsü Bölgelere Ayrışıyor, Türk Uzun Ürün İhracatçısı Ne Yapmalı?
ArcelorMittal Ukrayna'daki Kryvyi Rih Tesisini Süresiz Durdurdu: Avrupa Çelik Arzında Yeni Boşluk
Küresel Çelik Üretimi Ağustos'ta %1,2 Geriledi: Türkiye 8 Ayda Büyüdü Ama Ağustos'ta Freni Hissetti