Avrasya Ekonomik Birliği Boyalı Sacda Korunma Soruşturması Başlattı: Türk İhracatçı İçin Süre Daralıyor
Anasayfa › Blog › Demir-Çelik Haberleri › Ex-Ilva'da Sıcak Bölge 28 Ekim'de Kapanıyor: Avrupa'nın Yassı Çelik Açığı Türk İhracatçıya Ne Getirir?
Demir-Çelik Haberleri
Ex-Ilva'da Sıcak Bölge 28 Ekim'de Kapanıyor: Avrupa'nın Yassı Çelik Açığı Türk İhracatçıya Ne Getirir?
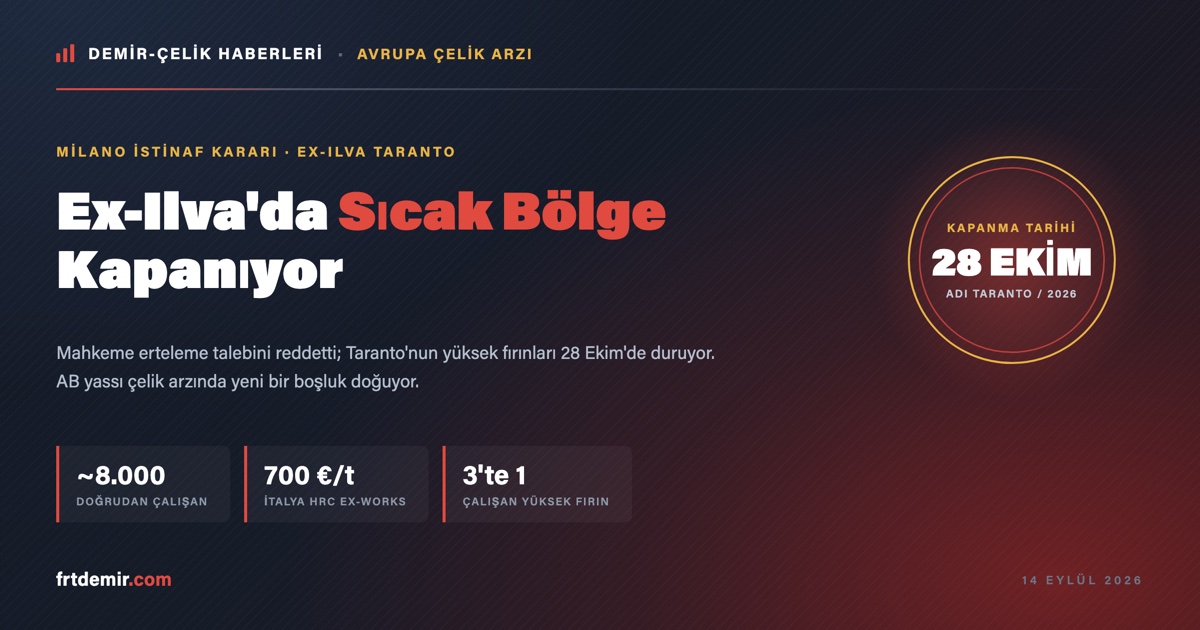
Avrupa çelik sanayisinin en uzun soluklu krizlerinden biri, 11 Eylül 2026'da kritik bir eşiği geçti. Milano İstinaf Mahkemesi, Acciaierie d'Italia'nın (ADI, eski adıyla Ilva) Taranto tesisindeki "sıcak bölge" kapatma kararının askıya alınmasına yönelik son talebini reddetti.
Bu, Temmuz sonunda verilen 90 günlük kapatma kararının artık kesinleştiği anlamına geliyor: yüksek fırınların bulunduğu sıcak bölge, 28 Ekim 2026 itibarıyla durdurulmak zorunda. Avrupa'nın nominal kapasitesi en yüksek entegre tesislerinden birinin devre dışı kalması, AB'nin ithalat kotalarıyla zaten sıkışmış yassı çelik arzında yeni bir boşluk yaratma potansiyeli taşıyor.
Giriş
Taranto tesisi, 1960'lardan bu yana Güney İtalya'nın sanayi omurgası olarak anılıyor. Nominal kapasitesi yılda yaklaşık 10 milyon ton olarak tanımlanan tesis, yıllardır bu seviyenin çok altında çalışıyor; 2025 için açıklanan üretim hedefi 3,5 milyon ton düzeyindeydi. Piyasa kaynaklarına göre bugün üç yüksek fırından yalnızca biri çalışır durumda ve yaklaşık 8.000 doğrudan çalışanın 3.000 kadarı geçici işsizlik desteğinde bulunuyor.
Dava, tesisin çevresel etkilerine odaklanıyor. Mahkeme, 2025 tarihli çevre izninin sahada kalan asbest riskini ve ince partikül madde emisyonlarını yeterince ele almadığı değerlendirmesinde bulundu. Kararın üretime dönüş için koşulu net: ekipmandaki asbestin tamamen sökülmesi ve toz emisyonlarının, izinde öngörülen yıllık 6 milyon tonluk üretim senaryosuna karşılık gelen sınır değerlere indirilmesi.
Gelişme
Sürecin takvimi şöyle işledi: Milano İstinaf Mahkemesi 27 Temmuz 2026'da, Taranto sıcak bölgesinin 90 gün içinde kapatılmasına hükmetti. Bu karar, yerel mahkemenin yılın başındaki kararına karşı Taranto'lu velilerden oluşan sivil toplum girişiminin yaptığı itirazı kısmen kabul ediyordu. ADI'nin kararın yürütmesini durdurma başvurusu ise 11 Eylül'de reddedildi ve 28 Ekim tarihi kesinleşti.
İşletmecinin savunmasındaki teknik uyarı, sektörün de üzerinde durduğu nokta: yüksek fırınlar uzun süreli olarak soğutulursa, kapsamlı bir yenileme yatırımı yapılmadan yeniden devreye alınması çok güçleşiyor. Bu nedenle "geçici durdurma" ile "fiilî kalıcı kapanış" arasındaki sınır, teknik olarak göründüğünden ince.
Siyasi tarafta ise İtalya hükümeti hem satış sürecini yürütüyor hem de tesisi ayakta tutmaya çalışıyor. Bir kararname ile ADI'ye 100 milyon euroluk ek kredi desteği onaylandı. Satış sürecinde Hindistan merkezli Jindal Steel International ile ABD merkezli yatırım şirketi Flacks Group öne çıkan adaylar. Jindal, sıcak bölgenin kapanması hâlinde Hindistan'daki yeni yüksek fırınından slab ithal ederek haddehaneyi besleyebileceğini değerlendiriyor. Flacks tarafının planı ise 5 milyar euroyu aşan bir yatırımla kapasiteyi büyütmek üzerine kuruluydu. Hükümet cephesinden yapılan açıklamalarda, devletin hissedar olarak kalabileceği ve orta vadede doğrudan indirgenmiş demir (DRI) beslemeli elektrik ark ocağı (EAO) rotasına geçileceği mesajı veriliyor.
Piyasa hemen tepki verdi
Kapatma kararının ilk duyulduğu dönemde İtalya iç piyasasında sıcak rulo (HRC) fiyatı 24 Temmuz'da ton başına 700 euro ex-works seviyesine çıkmış, ay başından bu yana yaklaşık 35 euroluk artış kaydetmişti. Kuzey Avrupa tarafında da benzer bir eğilim vardı; Fastmarkets'in bölge HRC endeksi 30 Temmuz'da ton başına 711,25 euro ex-works düzeyinde hesaplandı. Piyasa kaynakları bu yükselişin arkasındaki temel etkeni talep canlanması değil, ithalat kısıtları olarak tanımlıyor.
İtalya, Avrupa'nın en yoğun yeniden haddeleme (re-rolling) ve boru üretim ekosistemine sahip ülkelerinden biri. Bu üreticiler için slab tedariki kritik: yaz döneminde İtalyan re-roller'lara yönelik slab teklifleri ton başına 560-580 dolar CIF bandında, büyük alıcılar için 550 dolar CIF civarında konuşuluyordu. Sıcak bölgenin kapanması, iç kaynaklı slab ve sıcak rulo arzının daha da azalması anlamına geliyor.
Uzman Yorumu — Gelişmenin sektör üzerindeki olası etkileri
Bu haberi Türk çelik sektörü açısından okurken üç katmanı ayırmak gerekiyor.
Birinci katman: arz boşluğu gerçek, ama otomatik bir ihracat fırsatı değil. AB'de bir entegre tesisin sıcak ucunun durması, kâğıt üzerinde ithalata alan açar. Ancak AB'nin korunma önlemi kotaları ve kota dışı tarife duvarı, bu boşluğun serbestçe doldurulmasını engelliyor. Yani "arz azaldı, ihracat artar" denklemi bu kez doğrudan işlemiyor; boşluğun ne kadarının ithalatla, ne kadarının fiyat artışıyla kapanacağı kota mimarisine bağlı.
İkinci katman: 1 Ekim'de yürürlüğe girecek "eritme ve döküm" kuralı takvimi sıkıştırıyor. AB'nin menşe belirlemesinde çeliğin eritildiği ve döküldüğü ülkeyi esas alan uygulamaya geçmesi, üçüncü ülke slabından üretilip AB'ye giren ürünler için yeni bir izlenebilirlik yükü getiriyor. Bu kural, Jindal'ın "Hindistan'dan slab getirip Taranto'da haddeleriz" senaryosunun da, Türk üreticilerin ithal slab kullanan ihracat modellerinin de maliyet ve belge tarafını doğrudan etkiliyor. Sıcak bölge kapanışı ile melt-and-pour kuralının aynı aya denk gelmesi tesadüf değil, ama sonuçları birbirini büyütücü yönde.
Üçüncü katman: fiyat etkisi, miktar etkisinden daha hızlı gelebilir. Avrupa'da yassı çelik referans fiyatlarının yukarı yönlü baskı altında kalması, Türkiye iç piyasasındaki fiyatlama davranışını da etkiliyor. Türkiye'de HRC iç piyasa fiyatı Eylül'ün ilk günlerinde ton başına 660 dolar dolayında yatay seyrediyordu; hafta ortasından itibaren hurda ve sıcak rulo tarafındaki güçlenmeyle üretici bazlı ex-works fiyatlarında artış eğilimi bildirildi. Aynı dönemde HMS I/II 80:20 ithal hurda 372 dolar/ton CFR Türkiye seviyesinde, demir cevheri ise 98 dolar bandında işlem gördü. Maliyet tarafı sertleşirken Avrupa'dan gelen arz daralması sinyali, Türk üreticinin fiyat artırma girişimlerine zemin sağlıyor. Ancak piyasa değerlendirmelerine göre asıl kısıt hâlâ talep: iç talep zayıf kaldığı sürece maliyet kaynaklı artışların tamamı fiyata yansımıyor.
Çelişkili görünen nokta şu: Avrupa'da fiyat yükselirken Türkiye'de fiyat artışı zorlanıyor. Bu ayrışma, Türk yassı çelik üreticisi için ihracat marjının iç piyasa marjına göre daha cazip hâle gelebileceği bir pencere açıyor — ama yalnızca kota kapasitesi elverdiği ölçüde.
Sektörel Etkiler
- Yassı ürün / HRC: AB'de arz daralması beklentisi fiyat tabanını yukarı çekiyor. Türk yassı ürün ihracatçısı için AB kota dönemlerinin açılış günleri her zamankinden kritik hâle geliyor; kota kullanım hızının takibi fiyatlama kadar önemli.
- Slab ve yarı mamul: İtalyan re-roller'ların slab ihtiyacı artarsa, yarı mamul talebi küresel ölçekte canlanabilir. Türkiye'nin kütük ve slab ticaretindeki konumu açısından izlenmesi gereken bir başlık.
- Boru ve profil: İtalya'daki boru üreticileri ağırlıklı olarak ithal rulo kullanıyor. Sıcak bölge kapanışı, bu segmentte ithalat bağımlılığını artırıyor — Türk rulo ve boru ihracatçısı için doğrudan temas noktası.
- Hurda ve EAO tarafı: İtalya'nın orta vadede DRI-EAO rotasına yönelmesi, Avrupa'da hurda ve DRI talebini yapısal olarak artırabilecek bir eğilim. Bu, Türkiye'nin dünyanın en büyük hurda ithalatçısı konumu açısından maliyet tarafında uzun vadeli bir baskı unsuru olarak not edilmeli.
- İnşaat demiri ve uzun ürün: Doğrudan etki sınırlı; Taranto ağırlıklı olarak yassı üretim yapıyor. Ancak genel Avrupa çelik fiyat seviyesindeki yükseliş, uzun ürün tarafındaki fiyatlama psikolojisini de destekleyebilir.
- Karbon düzenlemesi boyutu: Avrupa'da yüksek fırın kapasitesinin çevresel gerekçeyle kapanması, CBAM ve emisyon düzenlemelerinin yalnızca ithalatçıyı değil AB'nin kendi üreticisini de yeniden şekillendirdiğini gösteriyor. Türk üreticisi için karbon yoğunluğunu belgelemenin rekabet değeri artıyor.
Sonuç
28 Ekim, Avrupa çelik piyasası için işaretlenmesi gereken bir tarih. Taranto'daki sıcak bölgenin durması, AB'nin yassı çelik arz denkleminden kayda değer bir kapasiteyi — en azından geçici olarak — çıkaracak. Kapanışın ne kadar süreceği, asbest sökümü ve emisyon yatırımlarının hızına, satış sürecinin sonucuna ve hükümetin devreye alacağı geçiş planına bağlı.
Türk ihracatçısı için tablo, basit bir "fırsat" başlığından daha katmanlı. Arz boşluğu gerçek, fakat AB kotaları ve 1 Ekim'de başlayacak eritme-döküm kuralı bu boşluğun önüne iki ayrı filtre koyuyor. Önümüzdeki haftalarda takip edilmesi gereken üç gösterge var: AB yassı çelik kota kullanım oranları, Kuzey Avrupa ve İtalya HRC referans fiyatlarının seyri, ve ADI satış sürecinde Jindal ile Flacks arasındaki kararın hangi üretim modelini işaret ettiği.
Kaynaklar
- LaPresse — Former Ilva: judges uphold shutdown of Taranto's hot area (11 Eylül 2026)
- Reuters kaynaklı haber — Italian court confirms shutdown of large steelworks
- EUROMETAL — Milan appeal court orders shutdown of ADI's hot area
- Argus Media — Court orders Ilva to halt hot-end operations
- Il Sole 24 ORE — Milan Court of Appeal: hot area to be shut down within 90 days
- Argus Media — HRC at premium to plate in Italy on quotas, slab supply
- SteelRadar — Küresel demir-çelik fiyatları ve haberleri (14 Eylül 2026)
- SteelOrbis — Türkiye çelik piyasası fiyatları
- GMK Center — Court orders closure of hot area at Acciaierie d'Italia Taranto
Editör Notu: Bu içerik, birden fazla güvenilir ulusal ve uluslararası kaynağın karşılaştırmalı analizi sonucunda hazırlanmış özgün bir sektörel değerlendirme olup yalnızca bilgilendirme amacı taşımaktadır.
Bu ürünlerden mi lazım?
Hızlı Teklif Al
İlgili Yazılar
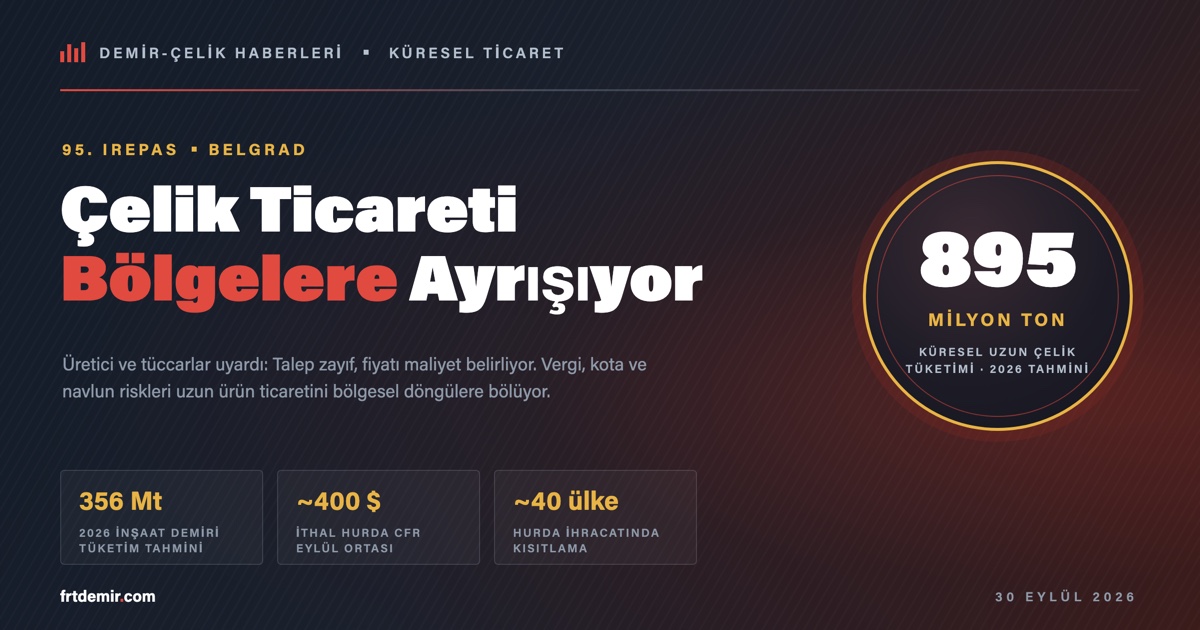
IREPAS Belgrad Toplantısı: Küresel Çelik Döngüsü Bölgelere Ayrışıyor, Türk Uzun Ürün İhracatçısı Ne Yapmalı?
ArcelorMittal Ukrayna'daki Kryvyi Rih Tesisini Süresiz Durdurdu: Avrupa Çelik Arzında Yeni Boşluk
Küresel Çelik Üretimi Ağustos'ta %1,2 Geriledi: Türkiye 8 Ayda Büyüdü Ama Ağustos'ta Freni Hissetti