AB, Türk Soğuk Haddelenmiş Sacında Antidamping Oranlarını Düşürdü: Nihai Karar Kasım Ortasında
Anasayfa › Blog › Demir-Çelik Haberleri › Türkiye 9 Ayda 29,8 Milyon Ton Çelik Üretti: Dünya Gerilerken Büyüme Sürüyor, Eylül’de İvme Yavaşladı
Demir-Çelik Haberleri
Türkiye 9 Ayda 29,8 Milyon Ton Çelik Üretti: Dünya Gerilerken Büyüme Sürüyor, Eylül’de İvme Yavaşladı
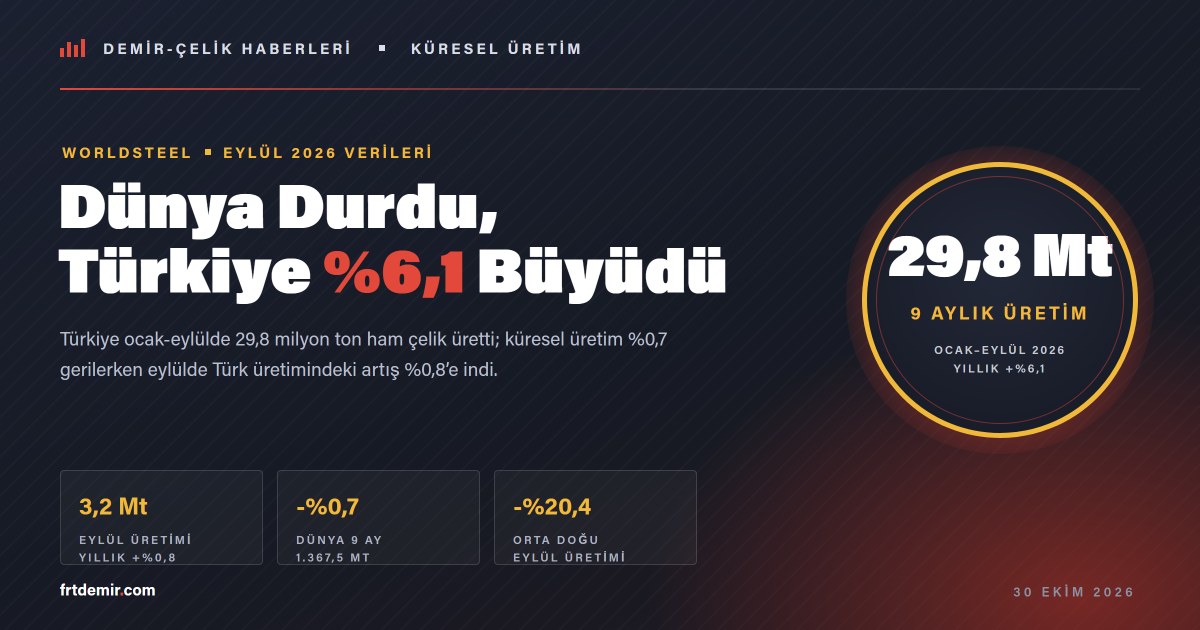
Dünya Çelik Birliği’nin (worldsteel) 23 Ekim 2026’da açıkladığı verilere göre Türkiye, 2026’nın ilk dokuz ayında ham çelik üretimini %6,1 artırarak 29,8 milyon tona yükseltti. Aynı dönemde veri bildiren 70 ülkenin toplam üretimi ise %0,7 azalışla 1 milyar 367,5 milyon tona geriledi. Tablo, küresel ölçekte durgunluk yaşanırken Türk çelik üreticilerinin hacim kazanmayı sürdürdüğünü gösteriyor.
Ancak eylül ayı verisi daha temkinli bir hikâye anlatıyor: Türkiye’nin eylül üretimi yıllık yalnızca %0,8 artışla 3,2 milyon ton oldu ve ağustostaki 3,4 milyon tonun altında kaldı. Aynı haftalarda iç piyasada inşaat demiri ve filmaşin fiyatlarının gerilemesi, üretimdeki ivme kaybının talep tarafındaki zayıflıkla birlikte okunması gerektiğine işaret ediyor.
Giriş
Türkiye, 2025 yılını worldsteel’in “World Steel in Figures 2026” yayınına göre 38,1 milyon ton ham çelik üretimiyle kapatmıştı; bu rakam 2024’teki 36,9 milyon tonun üzerindeydi. 2026’nın ilk yarısında da üretim artışı güçlü seyretti ve Türkiye, dünyanın en büyük üreticileri arasındaki yerini korudu. Ağustos verisinde ise yıllık bazda hafif bir düşüş (%0,4) görülmüş, bu da yaz sonunda frenin hissedilmeye başladığı yorumlarına yol açmıştı.
Küresel tarafta ise resim daha karamsar. worldsteel’in 12 Ekim’de yayımladığı Kısa Vadeli Görünüm raporu, 2026’da dünya çelik talebinin yaklaşık 1.722 milyon tonla yerinde sayacağını, Çin talebinin %2 daralacağını ve Körfez ülkelerinde çatışma kaynaklı proje ertelemeleri nedeniyle talebin %11 civarında düşeceğini öngörmüştü. Eylül üretim verileri bu beklentilerle büyük ölçüde örtüşüyor.
Gelişme
worldsteel’in eylül raporuna göre veri bildiren 70 ülke (dünya üretiminin yaklaşık %98’i) eylülde toplam 142,4 milyon ton ham çelik üretti; bu, geçen yılın aynı ayına göre %0,2’lik bir düşüş anlamına geliyor. Bölgesel bazda en sert gerileme Orta Doğu’da (%20,4) ve AB-27’de (%5) yaşandı; Afrika (%10,6) ve Kuzey Amerika (%3,4) ise artış kaydetti.
İlk 10 üreticinin tablosu
| Ülke | Eylül 2026 (Mt) | Eylül yıllık değişim | Ocak-Eylül 2026 (Mt) | 9 aylık değişim |
|---|---|---|---|---|
| Çin | 73,6 | +%0,1 | 724,8 | -%2,9 |
| Hindistan | 13,9 | +%1,9 | 130,0 | +%5,6 |
| ABD (tahmini) | 7,2 | +%4,3 | 64,9 | +%5,8 |
| Japonya | 6,3 | -%0,6 | 60,3 | -%0,3 |
| Rusya (tahmini) | 5,5 | +%6,2 | 49,4 | -%3,6 |
| Güney Kore | 5,2 | +%3,6 | 48,0 | +%2,9 |
| Türkiye | 3,2 | +%0,8 | 29,8 | +%6,1 |
| Almanya | 2,6 | -%13,0 | 26,5 | +%4,0 |
| Brezilya | 2,8 | -%0,8 | 24,6 | -%1,7 |
| Vietnam | 2,6 | +%29,1 | 23,2 | +%29,1 |
Tabloya göre Türkiye, dokuz aylık toplamda yedinci sırada yer alıyor. Dikkat çeken üç nokta var:
- Çin’de dokuz aylık daralma: Dünyanın en büyük üreticisi ocak-eylülde üretimini %2,9 azalttı; eylülde ise yatay seyretti. Bu, Pekin’in üretim disiplini çağrılarının etkisini sınırlı da olsa gösteriyor.
- Vietnam’ın sıçraması: Vietnam’ın %29,1’lik artışı, yeni entegre kapasitelerin devreye girdiğini ve bölgede ihracata dönük arzın büyüdüğünü ortaya koyuyor.
- Avrupa ve Orta Doğu’da geri çekilme: Almanya’nın eylülde %13 düşüş yaşaması ve Orta Doğu üretiminin beşte bir oranında gerilemesi, iki önemli bölgede arzın daraldığına işaret ediyor.
İç piyasada fiyatlar gevşiyor
Üretim verisiyle aynı dönemde Türkiye’de uzun ürün piyasası zayıf bir görünüm sergiledi. SteelOrbis’in 28 Ekim tarihli değerlendirmesine göre Türk uzun ürün fiyatları, hurda ve kütük fiyatlarının görece sağlam kalmasına rağmen iç ve dış piyasada ton başına 10-15 dolar geriledi. Sıcak haddelenmiş rulo (HRC) tarafında da yurt içi ve ihracat satışlarının yavaş olduğu, üreticilerin büyük indirimlere direnmeye çalıştığı bildiriliyor. Buna karşılık soğuk haddelenmiş sacda arz darlığı nedeniyle spot fiyatların yükseldiği belirtiliyor.
Uzman Yorumu — Gelişmenin sektör üzerindeki olası etkileri
Dokuz aylık %6,1’lik büyüme, Türk çelik sanayisinin ağırlıklı olarak elektrik ark ocağına (EAF) dayalı esnek yapısının avantajını yansıtıyor. Hurda bazlı üreticiler, talep fırsatı doğduğunda üretimi hızla artırabiliyor; nitekim yılın ilk yarısındaki güçlü artış, ihracat pazarlarındaki boşlukları ve yurt içi talebi değerlendirme çabası olarak okunabilir. Ancak eylülde yıllık artışın %0,8’e inmesi, bu esnekliğin ters yönde de çalıştığını gösteriyor: Talep zayıfladığında üreticiler hızla fren yapıyor.
Küresel tabloda Türkiye açısından fırsat ve risk iç içe. Orta Doğu’daki üretim düşüşü ve Körfez’deki proje ertelemeleri, hem bölgesel arzı hem de talebi daraltıyor; bu nedenle Türk ihracatçısı için Körfez pazarı şimdilik net bir fırsat sunmaktan uzak. Vietnam’daki kapasite artışı ise Asya kaynaklı ucuz yassı ürün arzının uluslararası pazarlarda rekabeti sertleştirmeye devam edeceğine işaret ediyor. Almanya’daki gerileme, teoride Avrupa’da Türk ürünlerine yer açabilir; fakat AB’nin sıkılaşan kota ve ticaret savunma rejimi bu boşluğun ne ölçüde kullanılabileceğini sınırlıyor.
İç piyasa açısından en kritik soru, üretimin talebi aşıp aşmadığı. Hurda fiyatları sağlam kalırken nihai ürün fiyatlarının düşmesi, üreticilerin marjlarını sıkıştırıyor. Bu durumun kısa vadede bazı tesislerde üretim kesintilerine ya da bakım duruşlarına yol açması olası görünüyor; bu da kasım-aralık döneminde fiyatların dip yapmasını destekleyebilir. Ancak inşaat sezonunun kışa girmesiyle talebin canlanmasının ilkbahara kalması da güçlü bir ihtimal.
Sektörel Etkiler
- İnşaat demiri: Üreticilerin hurda maliyetine rağmen indirim yapması, alıcıya kısa vadede pazarlık alanı sunuyor. Ancak marjlar daraldığı için fiyatların uzun süre bu seviyelerde kalması zor; kış öncesi kademeli stok yapmak mantıklı bir strateji olabilir.
- Sac ve rulo (HRC/CRC): Sıcak haddelenmişte yavaş satışlar fiyatları baskılarken soğuk haddelenmişte arz darlığı fiyatları yukarı itiyor. Sac alıcılarının ürün grubuna göre farklı zamanlama stratejisi izlemesi gerekebilir.
- Boru ve profil: Yassı ürün maliyetlerindeki dalgalı seyir, boru-profil fiyatlarına gecikmeli yansıyacaktır. HRC’deki zayıflık sürerse kutu profil ve sanayi borusunda da yumuşama beklenebilir.
- Yapısal çelik ve ihracat: Avrupa’daki üretim düşüşü ve Orta Doğu’daki daralma, Türk üreticilerin dış pazar arayışını zorlaştırıyor. İhracatta zorlanan hacmin iç piyasaya yönelmesi, yurt içinde rekabeti artırıp fiyatları baskılayabilir.
- Hurda ve hammadde: Hurda fiyatlarının nihai ürünlere göre daha dirençli kalması, sektörün hammaddede dışa bağımlılığını yeniden gündeme getiriyor; kütük ithalatının artabileceğine dair beklentiler bu dengenin bir yansıması.
Sonuç
Eylül verileri, Türkiye’nin 2026’da küresel çelik üretimindeki payını büyüttüğünü, ancak bu büyümenin hız kestiğini açıkça ortaya koyuyor. Dünya üretimi yerinde sayarken Türkiye’nin dokuz ayda 29,8 milyon tona ulaşması güçlü bir performans; yine de eylüldeki yavaşlama ve iç piyasada gevşeyen fiyatlar, yılın son çeyreğinin daha temkinli geçeceğine işaret ediyor.
Sac, boru, profil ve inşaat demiri alıcıları için önümüzdeki haftalarda belirleyici olacak unsurlar; hurda fiyatlarının seyri, üreticilerin olası üretim kısıntıları ve ekim ayı worldsteel verileri olacak. Fiyatların hızlı düştüğü dönemlerde ihtiyaca göre parça parça alım yapmak, maliyet riskini dağıtmanın en sağlıklı yolu olmaya devam ediyor.
Kaynaklar
- worldsteel — September 2026 crude steel production
- SteelOrbis — World crude steel output down 0.2 percent in September 2026
- Anadolu Ajansı (haberler.com) — Küresel ham çelik üretimi eylülde azalırken Türkiye 9 ayda 29,8 milyon ton üretti
- Shanghai Metals Market — Global crude steel output falls 0.2% to 142.4 Mt in September 2026
- worldsteel — Short Range Outlook October 2026
- SteelOrbis — Türkiye çelik piyasası fiyat ve haberleri
Editör Notu: Bu içerik, birden fazla güvenilir ulusal ve uluslararası kaynağın karşılaştırmalı analizi sonucunda hazırlanmış özgün bir sektörel değerlendirme olup yalnızca bilgilendirme amacı taşımaktadır.
Bu ürünlerden mi lazım?
Hızlı Teklif Al
İlgili Yazılar
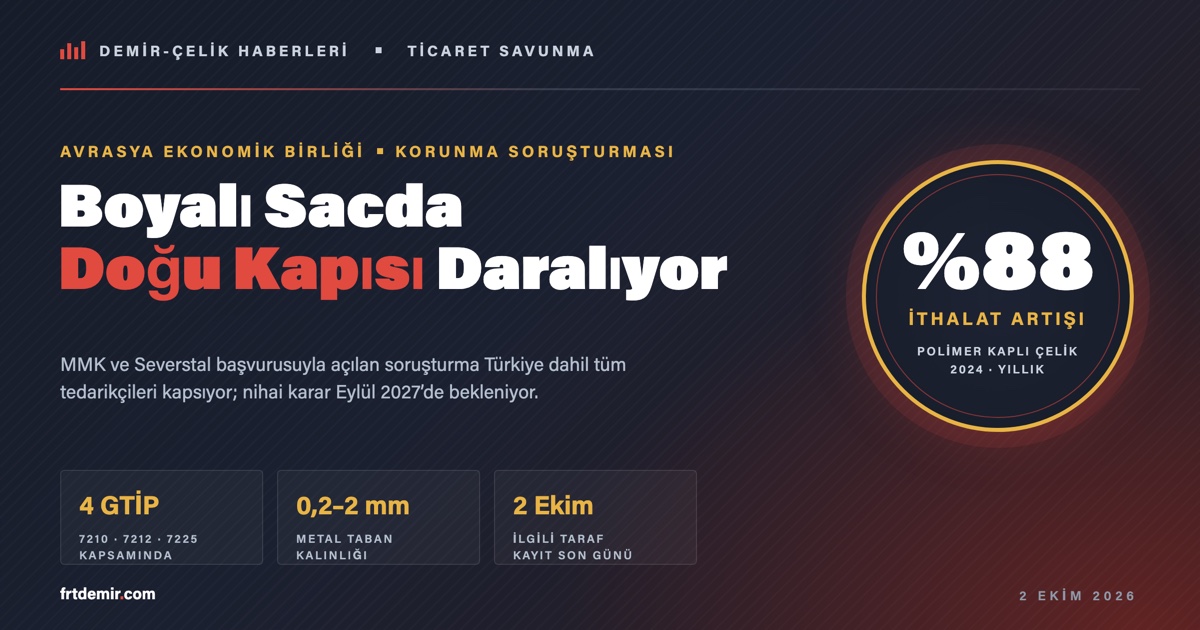
Avrasya Ekonomik Birliği Boyalı Sacda Korunma Soruşturması Başlattı: Türk İhracatçı İçin Süre Daralıyor
IREPAS Belgrad Toplantısı: Küresel Çelik Döngüsü Bölgelere Ayrışıyor, Türk Uzun Ürün İhracatçısı Ne Yapmalı?
ArcelorMittal Ukrayna'daki Kryvyi Rih Tesisini Süresiz Durdurdu: Avrupa Çelik Arzında Yeni Boşluk